
Выручка Intel выросла на 21% благодаря серверному сегменту, а продажи для ПК упали на 5%
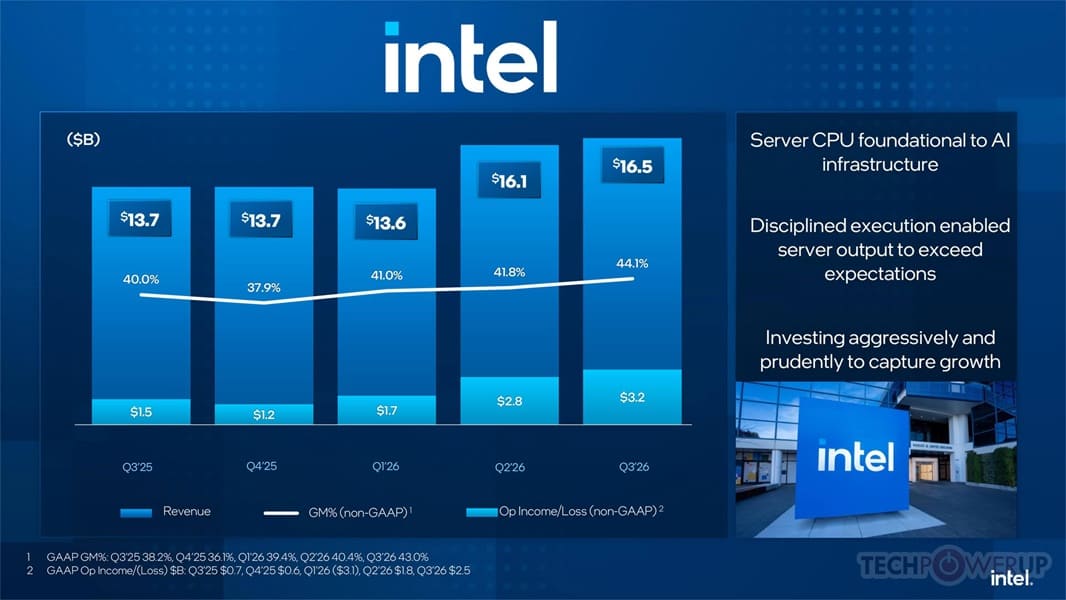
Intel опубликовала финансовые результаты за третий квартал 2026 года. Выручка составила $16.5 миллиарда, что на 21% выше показателя годовой давности на уровне $13.7 миллиарда.
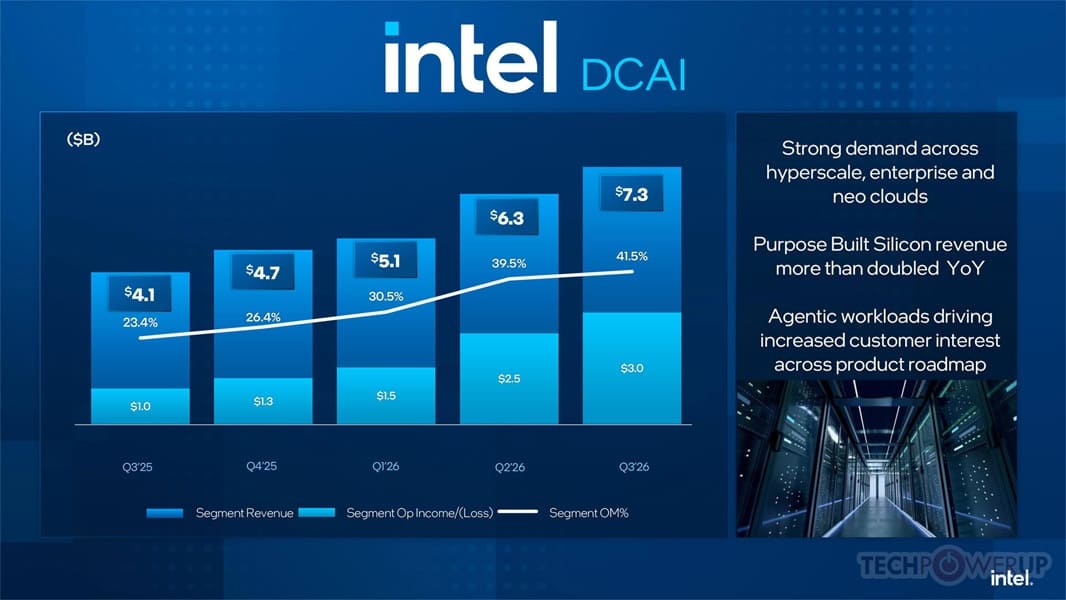
Главным добытчиком денежных средств стало подразделение Data Center and AI, выручка которого выросла на 78% до $7.3 миллиарда, а операционная прибыль увеличилась более чем втрое: с $964 миллионов до $3.04 миллиарда. Финансовый директор Дэвид Зинснер (David Zinsner) назвал этот результат лучшим ростом серверного сегмента за 15 лет, а генеральный директор Липу-Бу Тан (Lip-Bu Tan) заявил, что первоочередная задача сейчас заключается в наращивании поставок Xeon на фоне чрезвычайно высокого спроса.
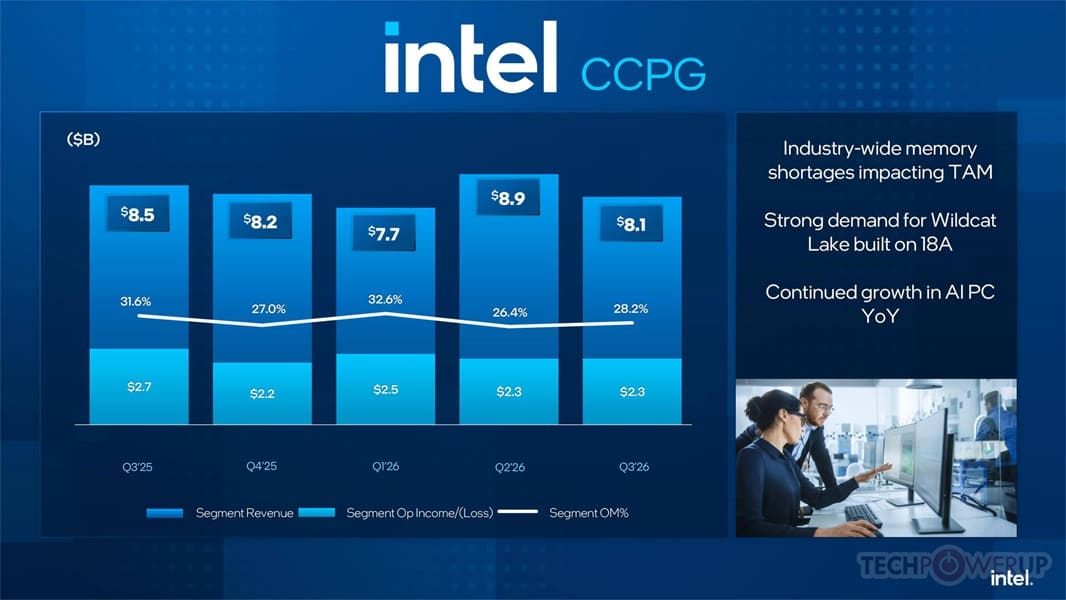
Клиентское направление, как ни странно, показало обратную картину. Выручка Client Computing and Physical AI составила $8.1 миллиарда, что на 5% меньше, а операционная прибыль сократилась с $2.69 до $2.29 миллиарда. Зинснер предупредил, что замедление рынка ПК продлится минимум до первой половины следующего года, а среди рисков компания называет нехватку подложек и памяти.
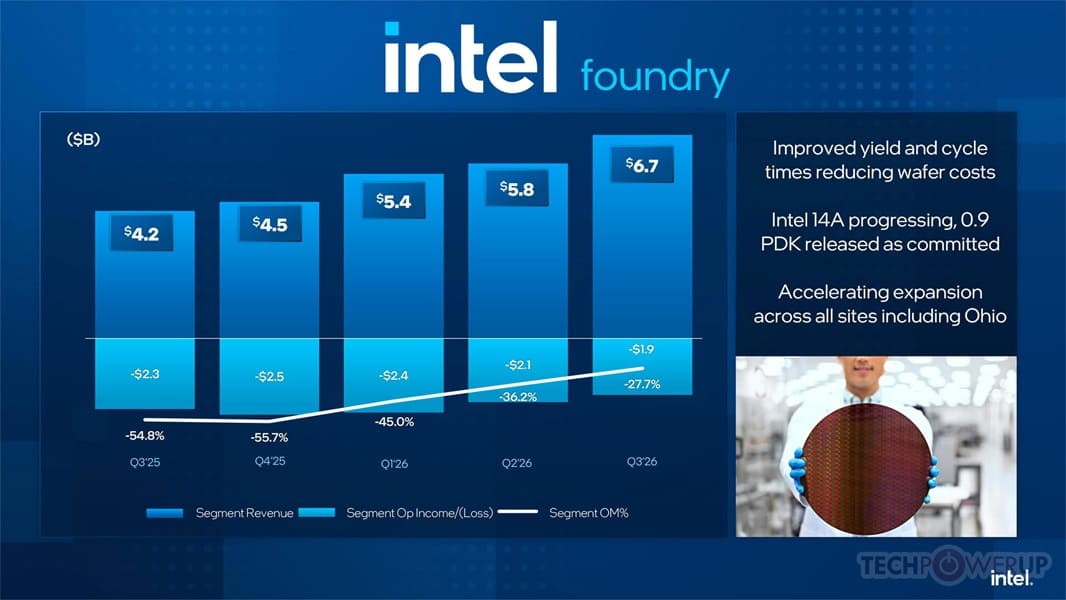
Литейное подразделение принесло $6.7 миллиарда выручки с учётом внутренних продаж, то есть на 58% больше, но всё ещё осталось в убытке в $1.85 миллиарда, хотя годом ранее убыток составлял $2.32 миллиарда. За квартал Intel выпустила набор для проектирования 14A и объявила о сотрудничестве с ASML по High-NA EUV, а также с Lam Research и Applied Materials. Скорректированная валовая маржа выросла с 40.0% до 44.1%, а операционная — с 11.2% до 19.6%.
Прогноз на четвёртый квартал выглядит следующим образом: выручка ожидается на уровне $15-16 миллиардов, то есть ниже текущей, а валовая маржа упадёт примерно до 38%.